


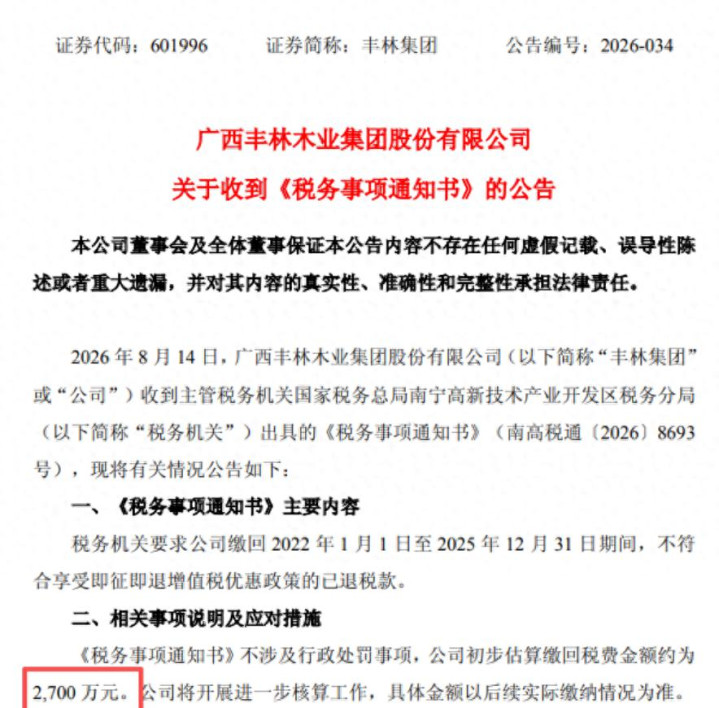
8月16日,广西丰林木业集团股份有限公司(以下简称“丰林集团”)发布关于收到《税务事项通知书》的公告。
公告显示,根据税务机关要求,公司需缴回2022年至2025年期间不符合优惠条件的增值税即征即退税款,初步估算金额约2700万元。
丰林集团在公告中表示,《税务事项通知书》不涉及行政处罚事项,公司将开展进一步核算工作,具体金额以后续实际缴纳情况为准。
根据《企业会计准则》,上述税务事项不属于前期会计差错,不涉及前期财务数据追溯调整,相关财务影响将计入2026年当期损益,最终以实际缴纳金额及审计结果为准。
这个案例反映了企业在享受税收优惠政策过程中面临的合规性风险、税务征管的精细化趋势,以及税务事项对企业财务影响的当期化处理等特点。具体可以从以下几个层面来理解:
1. 企业享受税收优惠存在“重申请、轻管理”的合规风险
优惠条件具有持续性: 增值税即征即退(常见于资源综合利用行业,如林业三剩物利用)通常设有严格的条件(如原料比例、环保标准、产品目录等)。企业往往在申请时满足条件,但在后续经营中可能因原料配比变化、生产工艺调整或标准更新,导致不再符合条件却未及时停止享受优惠。
自查与内控缺失: 被要求缴回2022年至2025年长达四年的税款,说明企业在过去几年的税务自查或内部合规审查中未能及时发现条件偏差,反映出对税收优惠资格的动态监控存在漏洞。
2. 税务机关征管从“事前审批”向“事中事后监管”转型
大数据治税能力提升: 税务机关能够穿透核查长达数年的数据,并精准判定“不符合优惠条件”,体现了金税系统对即征即退、先征后返等复杂优惠事项的后续监管力度在显著加强。
柔性执法与纠错机制: 通知书仅要求“缴回税款”,且公司明确“不涉及行政处罚事项”(即目前未定性为偷税或骗税,未提及滞纳金和罚款),这表明税务机关将其定性为“不符合条件多退税款”的纠错行为,而非对主观恶意违法的打击。这体现了执法在严格性与包容性之间的平衡。
3. 体现了会计处理的严谨性与“当期损益”原则
不属于前期差错: 丰林集团认定该事项“不属于前期会计差错,不涉及前期财务数据追溯调整”。这通常是因为企业在当年申报退税时,依据的是当时对政策的理解和客观条件,当时符合当时的判断,而后续由于政策执行口径收紧或税务机关重新认定标准,导致需要退回。这与“财务造假”或“计算错误”有本质区别。
财务影响计入2026年: 将2700万元计入2026年当期损益,意味着这将直接吞噬公司2026年的净利润。对于投资者而言,这是一个突发的、非经常性的利润减项,虽然不追溯调整历史报表,但对本年度业绩构成实质性压力。
4. 政策执行口径变化带来的行业性影响
丰林集团属于资源综合利用行业,该行业的增值税即征即退政策执行细节历来较为复杂。此次被要求缴回,可能并非孤例,而是反映了税务部门近期对该领域政策执行口径的收紧或明确。
这警示同行业企业:过去习以为常的操作模式(如对“三剩物”的认定比例、对次小薪材的界定)如果与现行监管的大数据模型不匹配,可能面临集体性的补税风险。
总结
这个案例是一个典型的税务合规纠偏案例。它提醒企业:税收优惠不是“一锤子买卖”,而是一个需要持续动态管理的合规过程。 同时,也展示了当前税务监管环境下,企业需要为历史享受的优惠承担“秋后算账”的财务准备,且该影响会直接反映在当前的利润表中。
有任何财税、股权等相关问题可在评论区讨论或问我哦!
▍ 声明:
2、上述内容仅供大家参考和学习之用,不作为实际操作依据。
富灯网配资提示:文章来自网络,不代表本站观点。

